Was ist die Zahlungsbereitschaft?
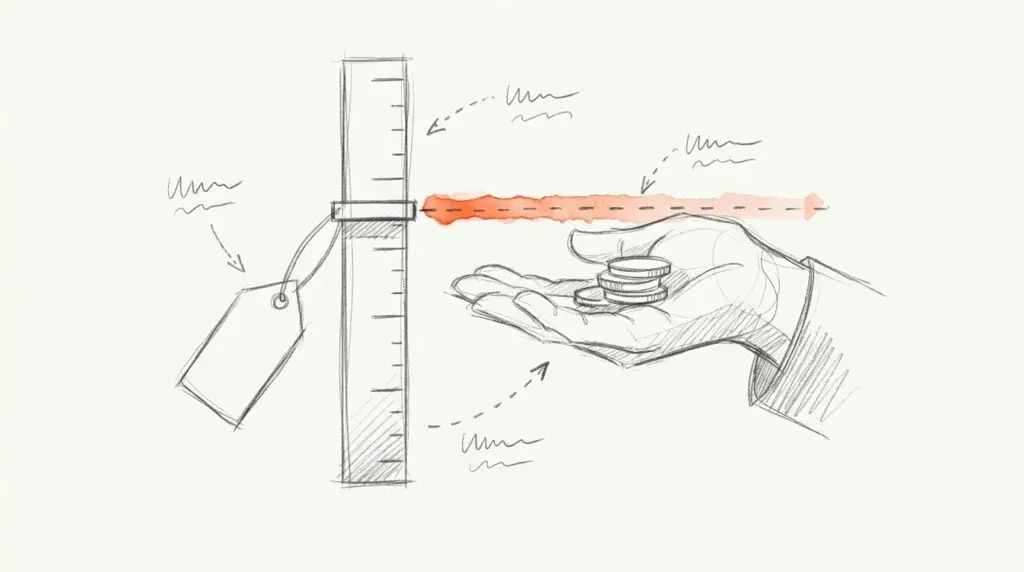
Stell dir vor, du verkaufst einen Kurs für 199 €. Eine Kundin hätte auch 300 € gezahlt, ein anderer höchstens 150 €. Diese Höchstgrenze ist die Zahlungsbereitschaft, im Englischen Willingness to Pay oder kurz WTP.
In der Fachliteratur heißt es so: Die Zahlungsbereitschaft ist der maximale Preis, den ein Nachfrager für eine bestimmte Menge und Qualität einer Leistung zu zahlen bereit ist. Sie ist der wahrgenommene Wert des Angebots — in Euro ausgedrückt.
Die Entscheidungsregel ist einfach: Liegt der Preis unter der Zahlungsbereitschaft, kauft der Kunde. Die Differenz ist seine Konsumentenrente, also das gefühlte Schnäppchen. In der Kursrechnung oben: Die Kundin spart gefühlt 101 €, der andere kauft gar nicht.
Wie misst man die Zahlungsbereitschaft?
Es gibt drei Wege: beobachten, was Leute kaufen, sie fragen oder sie mit echtem Geld entscheiden lassen.
- Echte Käufe auswerten: Preistests im Shop oder Kassendaten. Am verlässlichsten, aber du siehst nur, ob die WTP über oder unter dem Preis liegt.
- Direkt fragen: „Was würdest du maximal zahlen?“ Schnell, aber anfällig für Wunschdenken.
- Indirekt fragen (Conjoint-Analyse): Befragte wählen zwischen Varianten mit unterschiedlichen Merkmalen und Preisen. Daraus wird die WTP errechnet.
- Mit echtem Geld: Auktionen oder die Lotterie nach Becker, DeGroot und Marschak (BDM). Wer seinen Preis nennt, muss bei einem zufällig gezogenen niedrigeren Preis auch wirklich kaufen — ehrlich antworten lohnt sich.
Die Van-Westendorp-Methode
Die bekannteste Befragung stammt vom Niederländer Peter van Westendorp (1976). Sie stellt vier Fragen. Ab welchem Preis wäre das Produkt …
- … so billig, dass du an der Qualität zweifelst?
- … ein Schnäppchen?
- … langsam teuer, sodass du überlegen müsstest?
- … so teuer, dass du es nicht mehr kaufst?
Aus den Antworten entstehen Kurven, deren Schnittpunkte eine akzeptable Preisspanne ergeben. Eine Alternative ist die Gabor-Granger-Methode: Du zeigst einen Preis, bei Ja einen höheren, bei Nein einen niedrigeren. Daraus ergibt sich eine Nachfragekurve.
Gesagt ist nicht gezahlt
Das größte Problem beim Fragen: Menschen überschätzen sich. Eine Meta-Analyse von Schmidt und Bijmolt (2020) über 77 Studien kam auf einen klaren Wert: Befragte nennen im Schnitt eine rund 21 % höhere Zahlungsbereitschaft, als sie mit echtem Geld zeigen. Fachleute nennen das den hypothetischen Bias.
Überraschend: Indirekte Methoden wie die Conjoint-Analyse überschätzten in dieser Auswertung sogar stärker als direkte Fragen. Bei Spezialprodukten war die Abweichung am größten.
Feldtest · Schweiz
Reinigungsmittel im Methodenvergleich
CHF 8,46
echte Zahlungsbereitschaft
CHF 11,03
auf direkte Nachfrage
Die offene Frage lag 30 % zu hoch
Miller, Hofstetter, Krohmer und Zhang, 1.124 Befragte. Die Lotterie mit echtem Geld lag nur 6 % daneben, die hypothetische Conjoint-Analyse 76 %.
Umfrage · Deutschland 2026
Aufpreis für nachhaltige Verpackung
60 %
würden grundsätzlich mehr zahlen
30 %
aber höchstens 5 % mehr
Ein Ja ist noch kein Preis
Simon-Kucher mit YouGov, 2.108 Befragte, Mai 2026. Auch das sind geäußerte Werte — sie unterliegen demselben Bias.
Häufige Fehler
Fehler 1 · Umfragewerte eins zu eins übernehmen
Wer „Ich würde 50 € zahlen“ als Preis setzt, rechnet mit Luftgeld. Nimm Befragungswerte als Obergrenze und prüf sie mit echten Verkäufen.
Fehler 2 · Den „optimalen Preis“ aus Van Westendorp für gewinnoptimal halten
Die Methode zeigt eine akzeptierte Preisspanne. Kosten und Absatzmengen kennt sie nicht. Welcher Preis den meisten Gewinn bringt, verrät erst eine Nachfragekurve.
Fehler 3 · Nur auf den Durchschnitt schauen
Kunden sind verschieden. Für die Preisentscheidung zählt, wie viele bei welchem Preis kaufen. Ein Mittelwert von 80 € kann bedeuten: Die Hälfte zahlt 120 €, die andere 40 €.
Fehler 4 · Mit dem eigenen Preis anfangen
„Wären 99 € okay?“ setzt einen Anker. Wer einen Startpreis vorgibt, verzerrt die Antworten in dessen Richtung.
So findest du die Zahlungsbereitschaft deiner Kunden
- Mit Van Westendorp starten: Die vier Fragen lassen sich in einem kostenlosen Formular stellen, Tools wie Conjointly werten sie aus.
- Konsequenz einbauen: Frag nach echten Vorbestellungen oder biete einen Frühbucherpreis an. Wer zahlt, meint es ernst.
- Preise im Shop testen: Zwei Preise für zwei Zeiträume oder Pakete mit unterschiedlichen Leistungen.
- Werte unterscheiden: Für Stammkunden, Neukunden und Firmenkunden getrennt auswerten.
Häufige Fragen
Wie finde ich die Zahlungsbereitschaft meiner Kunden heraus?
Am schnellsten mit einer Befragung nach Van Westendorp, am verlässlichsten mit echten Preistests. Kombiniere beides: Die Befragung zeigt die Spanne, der Test im Verkauf, was wirklich gezahlt wird.
Wie zuverlässig sind Antworten auf „Was würdest du zahlen?“
Begrenzt. Laut einer Meta-Analyse über 77 Studien liegen geäußerte Werte im Schnitt rund 21 % über dem, was Menschen mit echtem Geld zahlen. Bei Spezialprodukten ist die Lücke noch größer.
Was ist der Unterschied zwischen Zahlungsbereitschaft und Konsumentenrente?
Die Zahlungsbereitschaft ist der Höchstpreis, den ein Kunde zahlen würde. Die Konsumentenrente ist die Differenz zwischen diesem Höchstpreis und dem tatsächlichen Preis — der Vorteil, den der Kunde beim Kauf hat.
Lohnt sich eine Conjoint-Analyse für kleine Unternehmen?
Selten. Sie ist aufwendig und braucht viele Befragte. In Studien überschätzten hypothetische Conjoint-Analysen die Zahlungsbereitschaft teils stark. Für KMU sind Van-Westendorp-Befragung und echte Preistests meist der bessere Einstieg.
Zahlen Kunden wirklich mehr für Nachhaltigkeit?
Viele sagen ja, aber in Grenzen. In einer deutschen Umfrage 2026 akzeptierten 60 % einen Aufpreis für nachhaltigere Verpackungen, 30 % aber höchstens 5 %. Und das sind geäußerte Werte, die meist über dem tatsächlichen Verhalten liegen.